En images
Quelques scènes qui résument notre manière de travailler: des plans lisibles, des profils variés et des échanges sans promesses irréalistes.
1
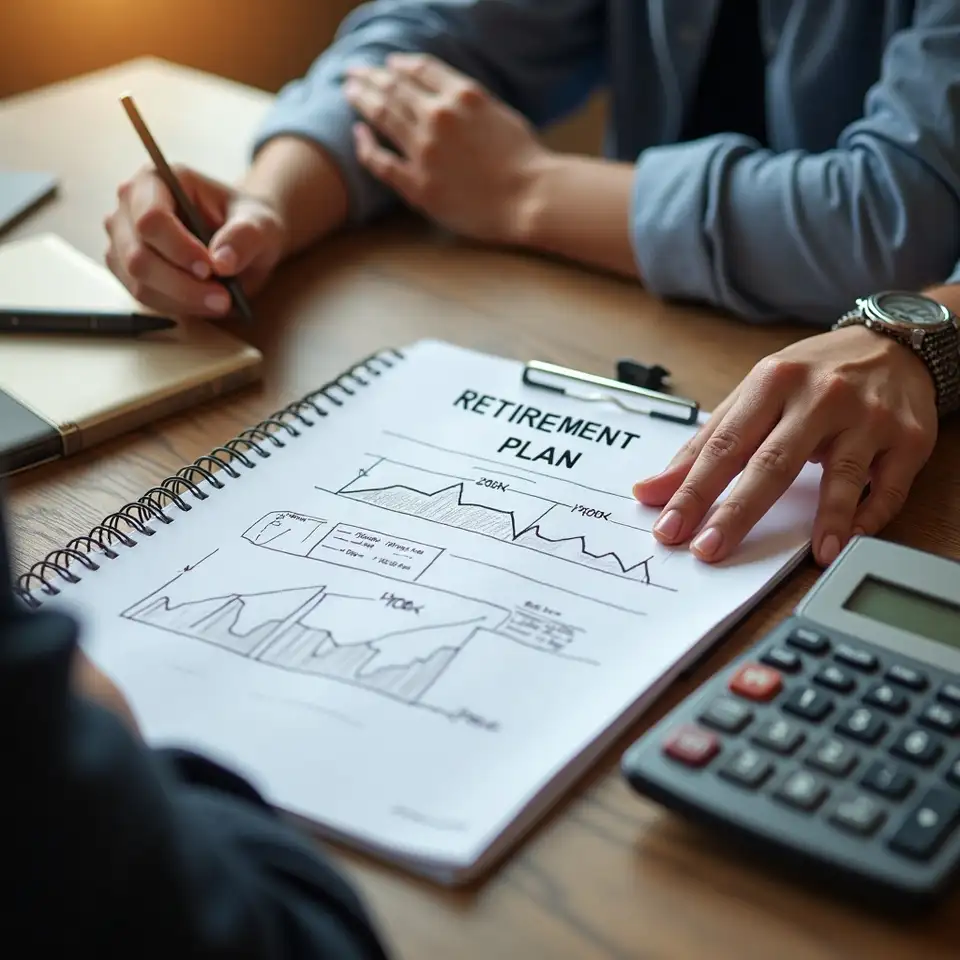
Un plan lisible
Carnet de notes ouvert sur une table avec un schéma simple de plan de retraite, un stylo et une calculatrice, symbolisant une approche structurée mais accessible de la préparation financière à long terme en France.
2
Des profils variés
Groupe de personnes actives d’âges et d’origines variés assis autour d’une table, échangeant sur leurs projets de retraite, montrant que la préparation concerne différents profils et trajectoires professionnelles.
3
Des scénarios clairs
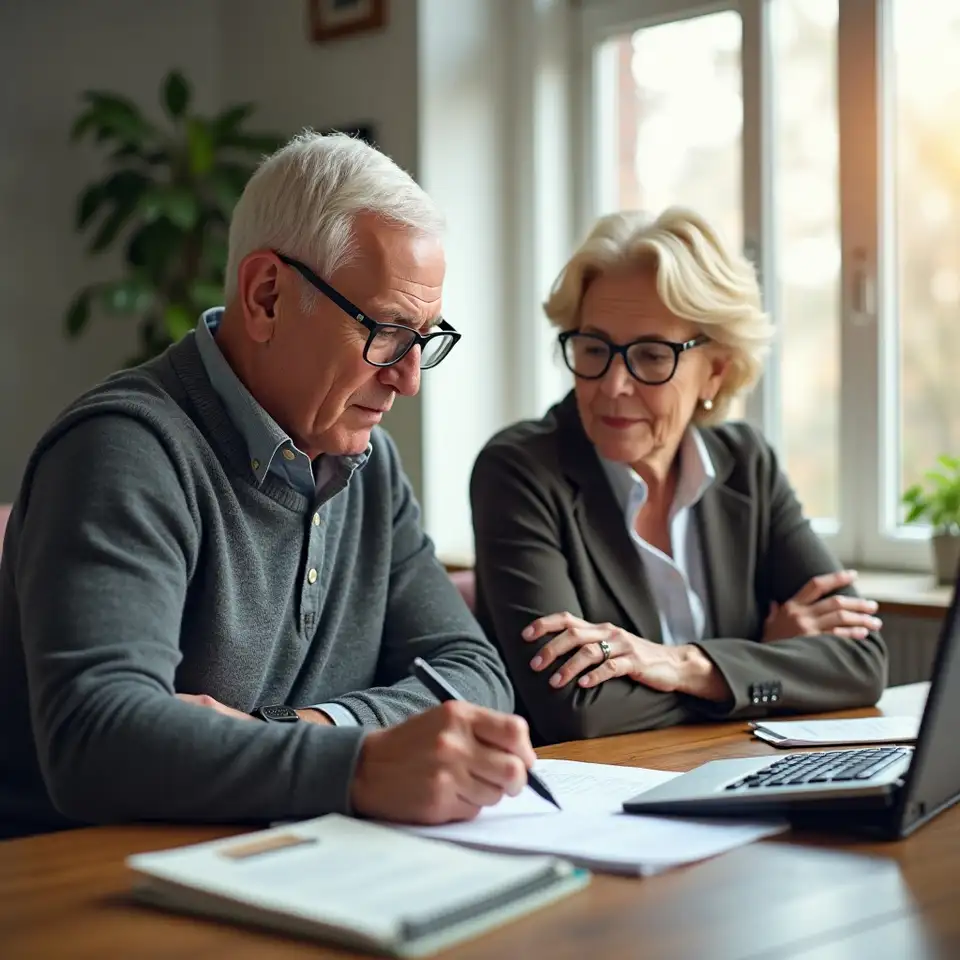
Conseiller financier montrant un graphique simple sur un écran à un couple attentif, illustrant une explication claire des scénarios de retraite et des hypothèses sous‑jacentes sans promesses irréalistes.
Notre philosophie pour préparer la retraite avec lucidité
Pourquoi nous insistons autant sur les hypothèses, les marges de sécurité et les révisions régulières de votre plan de retraite
Nous savons que beaucoup de personnes actives en France se sentent perdues entre les régimes de retraite, les simulations en ligne et les discours trop optimistes. Nous avons créé Qunarevilo pour servir de filtre critique, pas de mégaphone promotionnel.
Notre point de départ est toujours le même: votre frustration face aux informations contradictoires sur la retraite. Nous la prenons au sérieux, car nous la partageons. Plutôt que d’ajouter une couche de jargon, nous clarifions les notions clés: âge de départ envisagé, durée probable de la retraite, niveau de vie cible et capacité d’épargne réaliste. Nous insistons sur le fait qu’un plan de retraite n’est pas un verdict définitif, mais un document de travail amené à évoluer avec vos choix de vie, votre carrière et le cadre réglementaire.
Nous utilisons une structure que nous appelons boucle de cohérence: à chaque nouvelle information importante, nous repassons rapidement par les mêmes questions de base. Vos besoins ont‑ils changé? Vos ressources ont‑elles évolué? Le calendrier souhaité reste‑t‑il crédible? Cette boucle évite les réactions impulsives à chaque nouvelle, tout en maintenant votre plan à jour. Nous assumons une chose: il vaut mieux un plan imparfait révisé régulièrement qu’un plan brillant oublié dans un tiroir.
Nous parlons aussi des limites de tout exercice de projection. Les marchés, l’inflation,
la santé, la carrière: beaucoup de paramètres échappent à tout contrôle. Nous préférons
donc construire des marges de sécurité et envisager plusieurs scénarios, plutôt que de
vous laisser croire à une trajectoire unique. Nous rappelons systématiquement que les
résultats peuvent varier et que les performances passées ne garantissent pas les
résultats futurs, même si cette phrase semble répétitive.
Notre manière de questionner chaque promesse sur la retraite
Nous ne cherchons pas à dramatiser la retraite, ni à la peindre comme une promesse idyllique. Nous la regardons comme un projet long, incertain, mais structurable.
- Dans notre travail, nous adoptons une posture d’analyste sceptique. Chaque fois que nous rencontrons une affirmation sur la retraite, nous la passons au crible: quelles hypothèses se cachent derrière? Quelle durée de vie est supposée? Quel rythme de dépenses est implicite? Nous faisons le même exercice avec vos propres idées: nous ne les contestons pas par principe, nous les traduisons en chiffres et en scénarios pour voir ce qu’elles impliquent concrètement sur plusieurs décennies.
- Cette manière de procéder peut sembler exigeante, mais elle évite de bâtir un plan de retraite sur des slogans rassurants. Nous préférons parler de plages de résultats possibles plutôt que de chiffres précis présentés comme acquis. Cela implique d’accepter qu’un plan comporte toujours des zones d’incertitude, mais aussi qu’il peut être ajusté régulièrement. Notre rôle est d’organiser ces ajustements, de les documenter et de les rendre compréhensibles, pour que vous restiez acteur de vos décisions.
- Nous rappelons enfin que la retraite ne se résume pas à une suite de graphiques. Derrière chaque scénario se trouvent des choix de rythme de travail, de localisation, de projets personnels, parfois de soutien à des proches. Nous intégrons ces dimensions qualitatives dans nos échanges, tout en maintenant une discipline chiffrée. Le but n’est pas de transformer votre vie en tableau, mais de vérifier que vos projets tiennent face aux contraintes économiques et aux aléas inévitables.
Notre équipe
Nous venons d’horizons complémentaires: analyse financière, gestion des risques, accompagnement opérationnel. Ce mélange nous rend naturellement méfiants envers les scénarios trop lisses. Nous préférons les plans de retraite qui montrent clairement leurs hypothèses, leurs marges d’erreur et leurs points de vigilance, même si cela rend la discussion un peu plus exigeante au départ.
Au quotidien, nous passons plus de temps à reformuler les questions qu’à chercher des
réponses toutes faites. Nous utilisons des grilles de lecture internes, comme notre méthode
cycle de vie prudent, pour revisiter régulièrement vos hypothèses de retraite. L’objectif
n’est pas de prédire l’avenir, mais de construire un cadre robuste qui supporte les imprévus
raisonnables et vous aide à décider en connaissance de cause.
Qui sommes-nous
Une équipe prudente, focalisée sur les bases de la retraite
Nous savons que préparer sa retraite ressemble souvent à un casse-tête: trop d’hypothèses, trop de sigles, pas assez de réponses claires. Sur Qunarevilo, nous décortiquons les bases de la planification de la retraite pour que chaque décision repose sur des scénarios concrets, des hypothèses explicites et des choix assumés. Nous parlons de besoins futurs, de marges de sécurité et de calendriers réalistes, sans raccourcis spectaculaires. Notre rôle est d’aider à structurer vos questions, pas de vous promettre ce que personne ne peut contrôler.
Nous écrireNotre façon de parler de la retraite, sans promesses faciles
Nous partons d’une idée simple: si la retraite vous semble floue, ce n’est pas vous le problème, c’est le manque de méthode. Nous remettons de l’ordre dans les notions de besoins futurs, de durée de retraite probable et de capacité d’épargne, en les reliant à votre situation concrète en France. Notre approche repose sur des scénarios chiffrés, mais surtout sur des questions bien posées et des marges de sécurité assumées.
- Un parcours en trois temps
- Mises à jour régulières
- Nous savons que la retraite n’est pas qu’une question de chiffres. Nous intégrons des éléments de style de vie: rythme souhaité, projets personnels, localisation, santé présumée. Ces paramètres restent incertains, mais les poser noir sur blanc permet de mieux accepter que le plan est vivant et devra être ajusté dans le temps.
La matrice besoins‑ressources
Nous utilisons un cadre interne appelé matrice besoins‑ressources, qui confronte vos dépenses souhaitées à la retraite avec vos ressources possibles, année par année. Ce n’est pas un modèle magique, juste une façon disciplinée de vérifier si les hypothèses tiennent la route et d’identifier les zones d’incertitude qui méritent un suivi particulier.
Nous avons structuré notre travail autour d’un parcours en trois temps: cadrage de votre situation actuelle, projection prudente de vos besoins à la retraite, puis revue régulière des hypothèses. Chaque étape sert à mettre par écrit ce qui est souvent laissé implicite, pour que vous sachiez exactement ce que vos choix supposent.
Focus sur les mécanismes
Nous privilégions des explications claires sur les régimes de retraite en France, les droits accumulés et les marges de manœuvre possibles. Plutôt que de multiplier les produits financiers, nous insistons sur la compréhension des mécanismes de base, des frais, des horizons de temps et des conséquences pratiques pour votre niveau de vie futur.
Nous révisons régulièrement nos supports pour rester alignés avec les évolutions
réglementaires et fiscales en France. Quand une règle change, nous ne promettons pas
que tout restera identique; nous détaillons simplement l’impact probable sur vos
projections et les ajustements possibles, en rappelant que les résultats peuvent
varier d’une personne à l’autre.
Une vision de vie
Des limites assumées
Nous rappelons systématiquement deux choses: les résultats peuvent varier et les performances passées ne préjugent pas des résultats futurs. Plutôt que d’ignorer ces limites, nous les mettons au centre de la discussion, pour que chaque décision soit prise avec une conscience claire des zones d’ombre et des aléas.
Nos engagements
Nos valeurs sont nées d’une frustration simple: trop de promesses autour de la retraite, pas
assez de méthode et de transparence. Nous avons donc bâti un cadre plus prudent, plus
analytique et plus lisible pour aborder ce sujet de long terme.
Arbitrages éclairés
Nous analysons chaque décision liée à la retraite en termes de compromis: aujourd’hui contre demain, sécurité contre flexibilité, temps libre contre revenu. Notre rôle est de rendre ces arbitrages visibles, chiffrés et assumés, sans les masquer derrière des scénarios trop optimistes ou des formulations rassurantes mais vagues.
Complexité assumée
Nous refusons les raccourcis qui transforment la retraite en promesse simple. À la place, nous détaillons les paramètres clés, les incertitudes majeures et les marges de sécurité possibles, pour que vous puissiez accepter les zones d’ombre sans les sous‑estimer ni les dramatiser.
Situations singulières
Nous considérons que chaque situation de retraite est singulière, même lorsqu’elle ressemble à d’autres sur le papier. C’est pourquoi nous partons de vos priorités concrètes, de votre tolérance à l’incertitude et de vos projets de vie, plutôt que d’appliquer un modèle générique censé convenir à tout le monde.
Décisions assumées
Nous privilégions les échanges qui vous laissent aux commandes de vos décisions.
Nous apportons des grilles de lecture, des scénarios et des mises en garde, mais
nous évitons de dicter un chemin unique, car nous savons que vos préférences et
contraintes évolueront au fil des années.
Questions précises
Nous passons du temps à reformuler les questions plutôt qu’à afficher des
réponses toutes faites. Cette démarche analytique nous permet de mettre au jour
les hypothèses cachées dans vos projets de retraite et de vérifier si elles
restent cohérentes entre elles sur la durée.
Cadres internes
Nous utilisons des cadres internes comme la matrice besoins‑ressources pour
structurer nos analyses. Ces outils ne sont pas des oracles, mais des moyens
concrets de repérer les angles morts, d’identifier les scénarios critiques et de
préparer des ajustements raisonnables.
Plan vivant
Nous considérons un plan de retraite comme un document vivant qui doit être mis à jour régulièrement. Chaque changement important dans votre vie ou dans le cadre réglementaire est l’occasion de revisiter les hypothèses, plutôt que de laisser le plan vieillir en silence.
Révisions tracées
Nous avons structuré notre travail autour de boucles de révision, pour que les ajustements ne soient pas improvisés. Cette discipline permet de garder une trace des décisions prises, des hypothèses modifiées et des raisons qui ont motivé chaque changement.
Langage clair
Nous préférons un langage clair à un vocabulaire inutilement technique. Quand nous utilisons des termes spécialisés, nous les définissons et nous indiquons pourquoi ils comptent pour votre futur niveau de vie à la retraite, sans les transformer en slogans marketing.
Transparence directe
Nous n’évitons pas les mauvaises nouvelles potentielles: nous les présentons de
façon structurée, avec des pistes d’ajustement. Cette transparence permet
d’éviter les déceptions tardives et de garder confiance dans le processus, même
lorsque les hypothèses doivent être revues.
Rappels prudents
Nous rappelons systématiquement les limites de toute projection: résultats
variables, aléas économiques, incertitudes personnelles. Cette insistance peut
sembler répétitive, mais elle protège vos décisions contre les illusions de
certitude excessive.
Marges de sécurité
Nous intégrons des marges de sécurité raisonnables dans les scénarios, plutôt
que de pousser chaque hypothèse au maximum. Cela réduit le risque de décalage
brutal entre vos attentes et la réalité de votre retraite, même si cela rend
certains chiffres moins séduisants.
Horizon long
Nous abordons la retraite comme un horizon long, qui commence bien avant la date officielle de départ. Cette vision nous conduit à relier vos décisions actuelles à leurs effets probables dans plusieurs années, sans dramatiser mais sans minimiser non plus les enjeux.
Étapes de vie
Nous aidons à articuler différentes étapes de vie: fin de carrière, transition,
retraite active, phases plus calmes. Chacune a ses besoins financiers
spécifiques, et les anticiper permet d’éviter de tout miser sur un seul scénario
uniforme.
Avis médical
Nous insistons sur le fait que certaines décisions liées à la retraite touchent
aussi à la santé et au bien‑être. Nous rappelons donc de consulter votre médecin
pour tout choix ayant un impact important sur votre mode de vie, votre activité
physique ou votre niveau de stress.
Limites explicites
Nous rappelons que les performances passées ne garantissent pas les résultats
futurs et que les résultats peuvent varier. Ces mentions ne sont pas des
formalités: elles reflètent la réalité des aléas économiques et personnels qui
entourent tout projet de retraite.