Nos repères pour parler retraite
Vous voulez savoir sur quoi reposent nos exemples, nos scénarios prudents et nos avertissements répétés? Cette page détaille notre façon de structurer un sujet aussi long que la retraite, sans le réduire à un seul chiffre rassurant.
Notre cadre de réflexion
Estimer les besoins
Avant de parler de chiffres, nous clarifions trois éléments: votre niveau de vie cible à la retraite, la durée probable de cette période et les marges de sécurité acceptables. Nous utilisons ensuite une matrice besoins‑ressources qui met en face vos dépenses estimées et vos ressources possibles, année par année. Ce n’est pas un outil magique, mais un cadre pour voir rapidement où se situent les tensions et quelles hypothèses portent le plus de poids dans votre plan.
Lire les ressources
Nous considérons vos droits dans les régimes de retraite et vos ressources complémentaires possibles comme des blocs soumis à incertitude. Nous regardons l’horizon de temps, les frais, les contraintes d’accès et les aléas économiques. Plutôt que de chercher la combinaison parfaite, nous examinons plusieurs scénarios cohérents, avec des fourchettes plutôt que des chiffres uniques. Nous rappelons que les résultats peuvent varier selon les personnes et les contextes.
Réviser le plan
Nous utilisons une structure interne appelée boucle de cohérence: à chaque changement significatif, nous repassons par les mêmes questions de base. Vos besoins ont‑ils bougé? Vos ressources ont‑elles changé? Votre calendrier reste‑t‑il réaliste? Cette boucle évite de reconstruire un plan entier à chaque nouvelle, tout en gardant vos projections vivantes et révisables dans le temps.
Si une partie de cette méthode vous semble obscure, trop théorique ou simplement
peu adaptée à votre réalité, écrivez‑nous. Nous préférons un échange direct pour
clarifier un point précis plutôt que de vous laisser interpréter nos repères
comme des certitudes. Les résultats peuvent varier et c’est justement pour cela
que vos questions concrètes nous intéressent.
Notre manière d’organiser un sujet compliqué
Comment nous articulons mécanismes, scénarios et révisions pour parler de retraite sans minimiser l’incertitude
Nous savons que la retraite mélange des éléments techniques, des choix de vie et une bonne dose d’incertitude. Plutôt que de prétendre tout simplifier, nous expliquons comment nous organisons ces dimensions pour qu’elles restent gérables.
Première couche: les mécanismes. Nous décrivons les grandes lignes des régimes de
retraite et des ressources complémentaires possibles, sans entrer dans des listes
infinies de produits. Nous insistons sur les notions de durée, de niveau de vie cible et
de frais, car ce sont elles qui pèsent le plus sur vos décisions. Notre but n’est pas de
vous convaincre qu’un dispositif particulier est idéal, mais de vous donner assez de
contexte pour repérer ce qui est vraiment déterminant pour vous.
Deuxième couche: les scénarios. Nous aimons les exemples, mais nous les présentons comme
des hypothèses, pas comme des promesses. Chaque scénario met en avant ses hypothèses
clés et ses faiblesses. Nous rappelons systématiquement que les performances passées ne
garantissent pas les résultats futurs et que les résultats peuvent varier. Cette
répétition peut sembler lourde, mais elle protège vos décisions contre l’illusion d’une
trajectoire unique et certaine.
Troisième couche: les révisions. Nous partons du principe qu’un plan de retraite figé vieillit mal. C’est pourquoi nous parlons de boucles de révision régulières, liées à vos événements de vie importants ou à des changements réglementaires en France. Plutôt que de tout réinventer à chaque fois, nous revenons aux mêmes questions de base et nous ajustons les hypothèses. Cette spirale d’ajustements successifs est plus réaliste qu’un grand plan parfait élaboré une seule fois.
Pourquoi nous répétons autant que les résultats peuvent varier et que nos contenus ne remplacent pas des avis professionnels
Avertissements et précautions assumés
Les avertissements juridiques ne sont pas là pour décorer nos pages, ils font partie intégrante de notre façon de parler de retraite avec prudence.
Quand nous écrivons que les résultats peuvent varier, ce n’est pas une formule automatique: c’est le reflet direct des aléas économiques, fiscaux et personnels qui entourent toute trajectoire de retraite. Deux personnes avec des profils proches peuvent obtenir des résultats très différents selon leurs choix, leur santé, leur carrière ou des événements imprévus. Nos exemples doivent donc être lus comme des repères, pas comme des trajectoires promises.
Nous rappelons aussi que les performances passées ne garantissent pas les
résultats futurs. Même lorsqu’un produit financier ou un dispositif a bien
fonctionné dans le passé, rien n’assure qu’il se comportera de la même manière.
Les marchés, les règles et les comportements changent. C’est pourquoi nous
insistons davantage sur la compréhension des mécanismes et des coûts que sur la
recherche de rendements spectaculaires dans nos explications.
Enfin, certains choix liés à la retraite touchent à la santé et au mode de vie: rythme de travail, niveau d’activité physique, gestion du stress. Pour ces dimensions, nous recommandons de consulter votre médecin avant de prendre des décisions importantes. Nos contenus ne remplacent pas un avis médical, pas plus qu’ils ne remplacent un conseil financier ou juridique personnalisé. Ils servent de base de discussion, pas de mode d’emploi définitif.
En pratique, à quoi cela ressemble
Des images pour rendre visibles nos cadres de réflexion sur la retraite, ses incertitudes et
ses révisions régulières
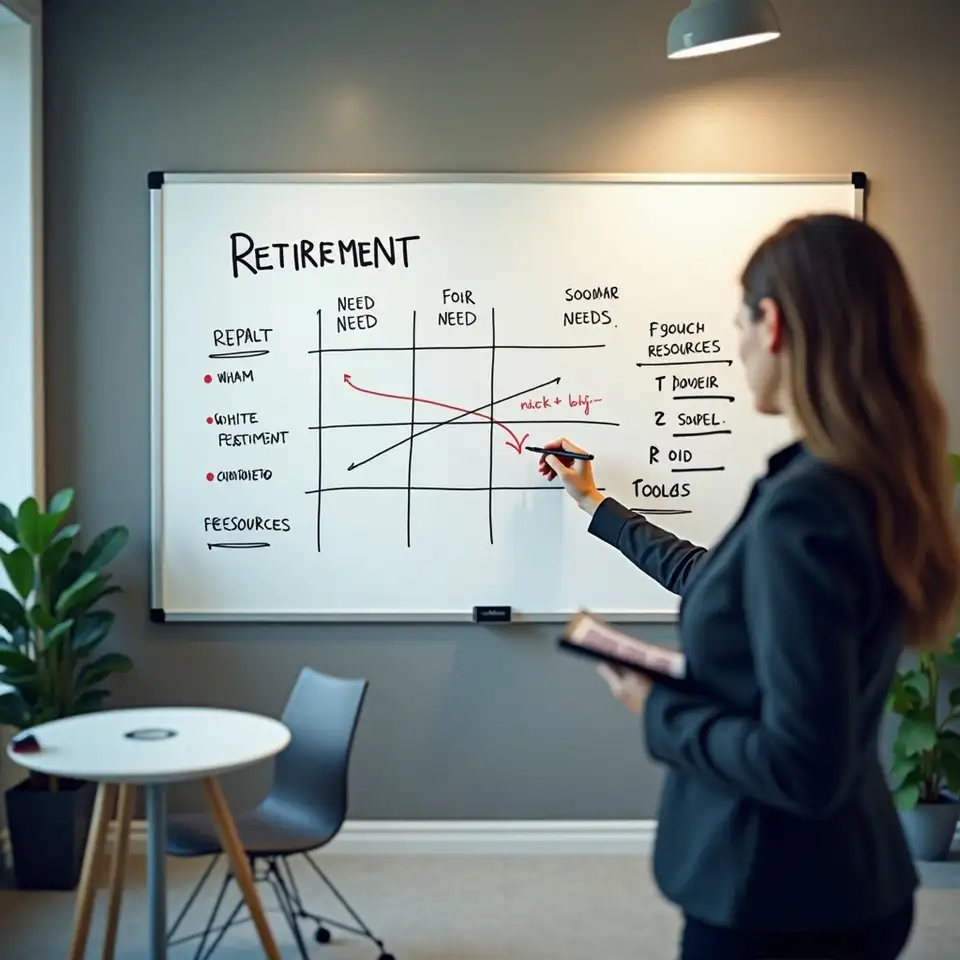
Visualiser la matrice besoins‑ressources
Nous utilisons des schémas simples pour représenter la matrice besoins‑ressources: d’un côté, les dépenses souhaitées à la retraite; de l’autre, les ressources possibles, année après année. Ce type de représentation n’a rien de magique, mais il aide à voir où se situent les écarts, quelles hypothèses pèsent le plus et où des marges de sécurité sont nécessaires pour absorber les imprévus.
Montrer les incertitudes
Les scénarios de retraite que nous évoquons sont souvent présentés sous forme de
courbes simples, avec des plages plutôt que des lignes parfaites. Cette façon de
faire reflète notre conviction qu’il existe des fourchettes plausibles, pas des
trajectoires garanties. Les zones ombrées symbolisent les marges d’incertitude
et rappellent que les résultats peuvent varier selon les personnes et les
contextes.
Assumer un plan vivant
Nous illustrons souvent la notion de plan vivant par des notes manuscrites, des
flèches, des corrections datées. Un plan de retraite qui accepte d’être révisé
régulièrement ressemble plus à un carnet de travail qu’à un document figé. Cette
esthétique assumée nous rappelle que les décisions prises aujourd’hui pourront
être ajustées, tant que vous gardez une trace claire des hypothèses.
Discuter plutôt que subir
Enfin, nous montrons régulièrement des scènes de discussion plutôt que des écrans remplis de chiffres. Préparer la retraite, c’est aussi confronter ses intuitions, poser des questions, accepter de revoir ses certitudes. Ces échanges, que ce soit avec des proches ou des professionnels, complètent les repères méthodologiques et donnent du sens aux projections chiffrées.
Pourquoi cette page existe
Un point d’entrée pour comprendre comment nous traitons la retraite, côté méthode et côté prudence
Vous êtes ici parce que les grandes phrases sur la retraite ne vous suffisent plus. Nous non plus. Cette page rassemble nos repères méthodologiques pour parler de besoins futurs, de droits à la retraite, d’options d’épargne possibles et de marges de sécurité, sans transformer tout cela en promesse implicite. Nous expliquons comment nous construisons nos exemples, comment nous pensons les scénarios prudents et pourquoi nous répétons que les résultats peuvent varier et que les performances passées ne garantissent pas les résultats futurs. À vous ensuite de confronter ces repères à votre propre situation, avec l’aide de professionnels compétents si nécessaire.
Voir plusParler de retraite sans méthode revient souvent à accumuler des chiffres sans cohérence. Nous avons donc formalisé quelques repères simples, suffisamment rigoureux pour être utiles et suffisamment souples pour accepter l’incertitude. Ils ne remplacent pas un accompagnement individuel, mais ils vous donnent une grille de lecture pour questionner vos propres choix.
Budget cible de retraite
Nous commençons par une estimation de budget à la retraite: dépenses de base, projets de vie, marges pour les imprévus. L’idée n’est pas d’obtenir un montant exact, mais un ordre de grandeur réaliste qui sert de référence. Nous insistons pour distinguer ce qui est indispensable de ce qui est souhaité, afin de mieux voir où se situent les leviers possibles en cas de décalage entre besoins et ressources.
Scénarios multiples
Nous construisons ensuite plusieurs scénarios plutôt qu’une trajectoire unique: version prudente, version centrale, version plus optimiste. Chacun repose sur des hypothèses explicites concernant la durée de la retraite, les niveaux de dépenses et l’évolution possible de vos ressources. Nous rappelons que les résultats peuvent varier et que ces scénarios ne sont pas des prévisions, mais des repères pour tester vos décisions.
Marges de sécurité
Nous intégrons des marges de sécurité dans nos exemples, par exemple en prévoyant des dépenses de santé plus élevées ou des périodes de revenus plus faibles. Ces marges ne suppriment pas l’incertitude, elles la rendent visible. Elles permettent de voir comment votre plan réagit à des chocs raisonnables, sans céder à la tentation de tout baser sur le meilleur des cas possibles.
Dialogue avec des pros
Nous rappelons enfin que tout cela reste théorique tant que vous ne confrontez pas ces repères à votre propre situation avec des professionnels compétents. Nos contenus ne sont pas un conseil personnalisé. Ils servent à formuler de meilleures questions lorsque vous échangez avec des conseillers financiers, des experts comptables ou d’autres interlocuteurs spécialisés.